中国新能源产业做对了什么
2024年,中国新能源产业再度成为舆论焦点。据百度热搜数据显示,话题“中国新能源产业做对了什么”热度高达7617705,引发广泛讨论。这一话题的走热,源于中国新能源汽车、锂电池、光伏产品等“新三样”出口额在2023年首次突破1.06万亿元人民币,同比增长29.9%。与此同时,
事件概述
2024年,中国新能源产业再度成为舆论焦点。据百度热搜数据显示,话题“中国新能源产业做对了什么”热度高达7617705,引发广泛讨论。这一话题的走热,源于中国新能源汽车、锂电池、光伏产品等“新三样”出口额在2023年首次突破1.06万亿元人民币,同比增长29.9%。与此同时,比亚迪在2023年第四季度超越特斯拉,成为全球最大纯电动车制造商;宁德时代全球动力电池市占率连续七年位居第一;中国光伏组件产量占全球比重超过80%。从政策扶持到市场驱动,从技术追赶到产业链引领,中国新能源产业在短短十余年间完成了从“跟跑”到“领跑”的跨越。这一现象不仅关乎经济转型,更涉及全球能源格局的重塑,因此成为公众和业界共同关注的热点话题。
背景解读
中国新能源产业的崛起并非一蹴而就。2009年,中国启动“十城千辆”节能与新能源汽车示范工程,标志着政策层面对新能源产业的系统性扶持正式起步。2010年,国务院将新能源汽车列入战略性新兴产业。2015年,中国成为全球最大新能源汽车市场。2020年,提出“双碳”目标后,产业进入加速期。
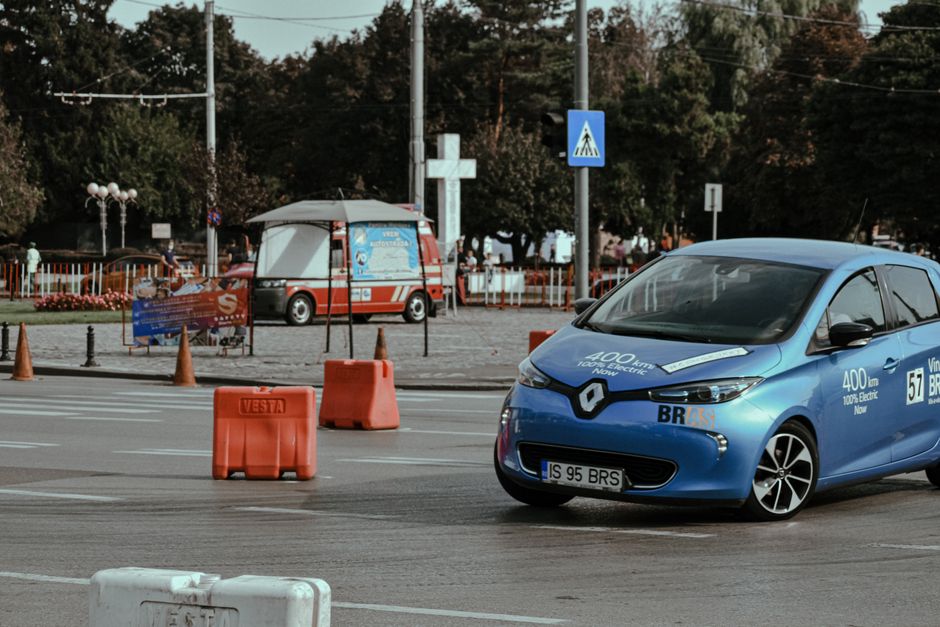
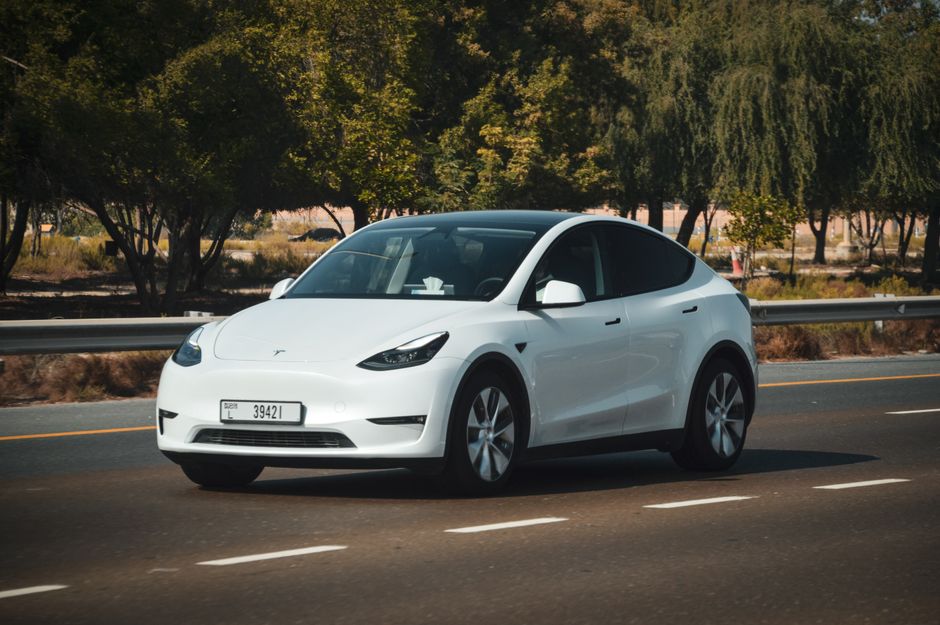
对比过去与现在,变化堪称翻天覆地。2010年,中国新能源汽车销量仅约1万辆,2023年达到949.5万辆,占全球比重超过60%。动力电池方面,2015年宁德时代刚成立不久,如今其全球市占率达36.8%。光伏领域,2010年中国组件产量占全球约50%,如今超过80%,多晶硅、硅片、电池片、组件各环节产能均居世界第一。
政策环境方面,从购置补贴、免征购置税到“双积分”政策,再到充电基础设施建设,形成了完整的激励体系。与此同时,产业链上下游的协同效应、工程师红利以及超大规模市场优势,共同构成了中国新能源产业崛起的底层逻辑。
深度分析
对相关产业的影响。 在汽车领域,新能源化重塑了竞争格局。传统合资品牌市场份额被自主品牌挤压,2023年自主品牌乘用车市占率突破50%,其中新能源贡献显著。比亚迪、蔚来、理想等企业带动了整个供应链的本土化,从电池、电机、电控到智能座舱、自动驾驶芯片,形成了完整的产业生态。在能源领域,光伏和风电的度电成本十年间下降超过80%,2023年中国光伏新增装机216.88GW,同比增长148%,新能源发电量占比突破15%,正在改变以煤电为主的电力结构。
对消费者的影响。 消费者行为发生显著变化。新能源汽车续航里程从2015年的平均150公里提升至2023年的超过400公里,充电桩保有量从不足5万个增至859.6万台。使用成本方面,纯电动车每公里电费约为燃油车的三分之一至四分之一。消费者对新能源车的接受度从“政策驱动”转向“产品驱动”,智能化体验、加速性能、静谧性成为购车决策的重要因素。二手车市场也开始逐步形成新能源车的估值体系。
对资本市场和政策走向的影响。 资本市场对新能源赛道给予高度关注。2020年至2023年,A股新能源板块总市值一度突破10万亿元,宁德时代市值峰值超过1.6万亿元。一级市场方面,2023年新能源领域融资事件超过500起,披露金额超2000亿元。政策层面,从补贴驱动转向“双积分”和市场驱动,碳交易市场、绿证交易等机制逐步完善。欧盟碳边境调节机制(CBAM)的推进,也倒逼中国新能源产业链进一步低碳化。
类似案例
日本汽车产业的崛起。 20世纪70年代石油危机后,日本车企凭借省油、可靠的紧凑型轿车迅速占领美国市场。丰田、本田等企业通过精益生产、持续改进,在1980年将日本汽车产量推至全球第一。当时日本政府通过产业政策引导、出口信贷支持、技术引进消化吸收再创新,形成了强大的产业竞争力。与本次中国新能源产业类似,日本汽车的成功同样经历了从“低质低价”到“品质标杆”的转变。可借鉴的经验是:政策引导需与市场竞争结合,企业需持续投入研发,避免陷入低价内卷。
韩国半导体产业的逆袭。 20世纪80年代,韩国三星、SK海力士在政府支持下,逆周期投资存储芯片,最终在DRAM领域超越日本。其经验在于:敢于在行业低谷期大规模投资,注重人才引进和工艺积累,形成规模效应。中国新能源产业在动力电池领域的崛起路径与之相似,宁德时代、比亚迪通过技术迭代和产能扩张,建立了成本和技术双重壁垒。教训则是:过度依赖单一市场或技术路线存在风险,需保持多元化布局。

延伸阅读
中国新能源产业的竞争力,根植于几个关键概念。产业链垂直整合:从锂矿开采、正极材料、电芯制造到电池回收,中国形成了全球最完整的动力电池产业链。以宁德时代为例,其通过参股、合资等方式锁定上游锂、镍资源,中游与正极材料厂商深度绑定,下游与车企合资建厂,实现了成本控制和供应稳定。
技术路线多元化:在动力电池领域,磷酸铁锂和三元锂并行发展,钠离子电池、固态电池等前沿技术也在储备中。光伏领域,PERC、TOPCon、HJT、钙钛矿等技术迭代加速,中国企业在前沿技术上均有布局。
规模效应与工程师红利:中国每年培养的理工科毕业生数量全球第一,为新能源产业提供了充足的技术人才。同时,超大规模市场使得企业能够快速摊薄研发成本,形成“研发—量产—降本—再研发”的正循环。
全球化布局:宁德时代在德国、匈牙利建厂,比亚迪在泰国、巴西设厂,隆基绿能在马来西亚、越南布局产能。这种“在地化”生产既规避了贸易壁垒,也贴近了终端市场。
未来展望
情景一:持续领跑,但增速放缓。 随着基数扩大,国内新能源车渗透率已超过35%,未来增速可能放缓至20%左右。海外市场成为关键增量,但面临贸易壁垒和本地化挑战。

情景二:技术路线出现颠覆性变化。 固态电池、钙钛矿光伏等新技术若实现商业化突破,可能重塑竞争格局。中国企业需保持技术敏感度,避免路径依赖。
情景三:全球化遭遇阻力,区域化生产成为主流。 欧美推动供应链“去风险化”,中国新能源企业可能被迫加速海外建厂,从“产品出口”转向“产能出海”。
读者应关注的关键节点包括:固态电池量产时间表、欧盟碳边境调节机制实施细则、国内新能源车渗透率变化、以及上游锂、镍等资源价格波动。这些变量将决定中国新能源产业下一阶段的走向。